
وبلاگ خبری کارگزاری آراد ایرانیان شعبه رشت
بورس و اوراق بهادار
وبلاگ خبری کارگزاری آراد ایرانیان شعبه رشت
بورس و اوراق بهادار
جهت گیری مثبت بورس در ماه های آتی

به نظر می رسد فعالان بازار سرمایه در انتظار اعمال آثار مثبت ناشی از کاهش نرخ سود بانکی بر وضعیت بورس و جذب نقدینگی از بازار پول به بازار سرمایه هستند.
یک کارشناس ارشد بازار سرمایه با بیان این مطلب در گفتگو با خبرنگار بورس نیوز عنوان کرد: اگرچه طی چند وقت اخیر در شورای پول و اعتبارات صحبت هایی مبنی بر کاهش نرخ سود سپرده های بانکی بود، اما تا زمانی که بانک مرکزی رسماً این کاهش نرخ را اعلام ننمود، بانک ها و موسسات مالی و اعتباری همچنان در صدد جذب سپرده ها با نرخ های سود بالا بودند. حال آنکه در شرایط فعلی که با موافقت بانک ها و به دستور بانک مرکزی نرخ سود سپرده ها به 18 درصد کاهش یافته، هیچ بانکی مجوز اعلام نرخ های بالاتر را ندارند.
از این رو به طور قطع در پی کاهش نرخ سود بانکی، نسبت پی بر ای بازار سرمایه افزایش می یابد و به محدوده 5.5 مرتبه می رسد و در این شرایط بسیاری از شرکت ها همچون هلدینگ ها از نسبت پی بر ای پایین برخوردارند و پتانسیل رشد دارند.
احمد علی محصصی افزود: در شرایطی که نرخ سود سپرده های بانکی کاهش یافته و به محدوده 18 درصد رسیده، نرخ بازدهی در بازار سرمایه که بازاری پر ریسک است می بایست می بایست حدود 23درصد باشد و پیش بینی می شود تا با اجرای ابلاغیه کاهش نرخ سود بانکی توسط بانک ها و موسسات مالی شاهد گرایش و اقبال بیشتر سرمایه گذاران برای سرمایه گذاری در بازار سرمایه باشیم.
وی به روند معاملات بازار سرمایه طی روزهای پایانی سال اشاره کرد و اظهار داشت: به طور سنتی روند معاملات بورس طی اواخر اسفند ماه هر سال و هفته دوم سال بعد مثبت و صعودی است و از این رو انتظار می رود تا این روند طی سال جاری با توجه به اینکه اتفاق منفی در حوزه اقتصادی و سیاسی رخ نداده، تجربه شود. از این رو جهت گیری بازار سرمایه طی ماه های آتی مثبت برآورد می شود و روند شاخص کل نیز همانطور که بسیاری از کارشناس بازار سرمایه پیش بینی کرده اند، صعودی خواهد بود و از پتانسیل صعود به مدار 90 هزار واحدی برخوردار است.البته در این بین به طور قطع روند معاملات بورس با نوساناتی همراه می شود که از این بابت جای نگرانی وجود ندارد و نوسانات جزوی از بازار می باشد.
مدیر سرمایه گذاری های گروه پتروشیمی سرمایه گذاری ایرانیان در خصوص پتانسیل های صنایع مختلف بورس اظهار داشت: انتظار می رود تا روند پیشرفت فیزیکی بسیاری از طرح های توسعه ای شرکت ها طی سال آینده بهبود یابد و همزمان با آن تقاضا برای محصولات تولیدی داخلی افزایش یابد که این امر تبعات مثبتی را بر وضعیت صنایع اعمال می کند.
محصصی افزود: به طور مثال در صورتی که پروژه های بزرگ تولید کنندگان فولاد و طرح های عمرانی اجرا شود این مجموعه ها مشکلی برایفروش محصولات تولیدی خود ندارند.از سوی دیگر با بهبود وضعیت عملیاتی شرکت های خودروساز نیز افزایش تقاضا برای فولاد سازان ایجاد خواهد شد و بطور کلی می توان گفت با دیدگاه بلند مدت گروه های مذکور از جمله صنایع پر پتانسیل بورس به شمار می روند.علاوه بر این، بحث ورود سرمایه گذاران خارجی در این گروه ها نیز وجود دارد که امیدواریم همکاری های مشترک با شرکای خارجی موفق باشد.
گروه پالایشگاهی قرمز پوش شد

شرکت پالایش نفت تهران بالاخره بودجه سال مالی آتی خود را با رشد سودآوری برآورد و روانه کدال کرد تا اولین شرکت گروه در ارائه پیش بینی درآمد هر سهم برای سال مالی منتهی به 29 اسفند 95 باشد.
به گزارش بورس نیوز، شرکت پالایش نفت تهران پیش بینی درآمد برای هر سهم خود در سال مالی 95 با سرمایه 8 هزار میلیارد ریال را مبلغ 328 ریال اعلام کرد. این شرکت پالایشی برای سال مالی جاری مبلغ 282 ریال سود برآورد کرده بود که همانطور که عنوان شد برای سال مالی 95 با تعدیل مثبت 16 درصدی همراه شده است. نکته حائز اهمیت در این گزارش رشد 54 درصدی سود عملیاتی شرکت نسبت به سال قبل می باشد.
همچنین معاملات خرد سهام این شرکت در بازار عادی فرابورس که در روزهای گذشته با صف خرید و اقبال سهامداران همراه شده بود، در حال حاضر در محدوده منفی تابلوی معاملات در قیمت 556 تومان با صف فروش بیش از 2.5 میلیون سهمی همراه است.
در پایان گفتنی است که چندی قبل با شایعاتی در خصوص افزایش سرمایه "شبندر" معاملات سهام این گروه با موجی صعودی همراه شده بودند که طی روز جاری با اعلام شفاف سازی از طرف مسئولین این شرکت مبنی بر اینکه پالایشگاه نفت بندر عباس در حال حاضر برنامه ای برای افزایش سرمایه در دست اقدام ندارد، همه نمادهای این گروه قرمز پوش شدند و برخی نمادها نیز از صف خرید به صف فروش رسیدند.
دلایل برآورد کاهش 14 درصدی سود "خمحرکه"/ از عرضه بلوک سهام شرکت چه خبر؟

شرکت نیرو محرکه پیش بینی درآمد هر سهم سال مالی منتهی به 30 اسفند ماه 95 خود را در حالی با برآورد سود 82 ریالی ارائه کرده که این رقم نسبت به سود برآوردی 95 ریالی در اولین بودجه سال مالی 94 حدود 14 درصد کاهش داشته است. از این رو این سوال مطرح می شود که دلایل برآورد کاهش 14 درصدی سود هر سهم "خمحرکه" چیست و این مجموعه چه برنامه هایی جهت جبران این امر و افزایش سود برآوردی خود در نظر دارد؟
بودجه 95 محافظه کارانه تدوین شده است
در همین ارتباط، مدیر عامل شرکت نیرو محرکه در گفتگو با خبرنگار بورس نیوز عنوان کرد: بودجه سال آینده شرکت بر اساس برنامه تولید و فروش شرکت ایران خودرو تدوین شده و باتوجه به اینکه این مجموعه حداقل تولید را در بودجه سال آینده خود در نظر گرفته، شرکت نیرو محرکه نیز با دیدگاه محافظه کارانه برآوردها و برنامه های خود را تدوین کرده است. از این رو انتظار می رود تا سود برآوردی برای سال مالی آینده طی عملکرد میاندوره ای همچون سال های گذشته افزایش یابد.
محمد حسن محمدزاده با بیان اینکه با توجه به افزایش تقاضا برای تولید محصولات در دو مجموعه ایران خودرو و سایپا، روند سودآوری "خمحرکه" افزایشی خواهد بود، افزود: اقدامات جدید شرکت جهت توسعه همکاری ها تاکنون به عقد قرارداد نهایی منجر نشده و آثار مثبت ناشی از این امر در بودجه سال آینده اعمال نشده است. به طوریکه به طور مثال برنامه تولید گیربکس L90 که طی شش ماهه دوم سال 95 اجرا می شود در بودجه سال آینده لحاظ نشده و همچنین حداقل مقدار تولید گیربکس پراید در پیش بینی درآمد هر سهم برآورد شده است.
وی در خصوص اجرای برنامه تولید گیربکس L90 گفت: شرکت رنو در نظر دارد تا در مجموع حدود 100 هزار دستگاه در شرکت های ایران خودرو و سایپا تولید کند که در حال حاضر کلیه قطعات مورد نیاز آن به صورت CVU وارد می شود و در شرکت چرخشگر مونتاژ می شود. این در حالی است که شرکت نیرو محرکه به عنوان تولید کننده قطعاتی همچون پوسته ها و چرخ دنده ها برگزیده شده و تاکنون نیز مدیران شرکت رنو دو مرتبه از خطوط تولیدی شرکت بازدید کرده اند. به هر حال از زمان انعقاد قرارداد نهایی تا راه اندازی خطوط تولید حدود شش الی هفت ماه زمان لازم است و پس از عقد قرارداد تولید از شش ماهه دوم سال آینده آغاز می شود.
مدیرعامل شرکت صنعت نیرومحرکه به برنامه های این مجموعه جهت تولید گیربکس محصولات جدید ایران خودرو اشاره کرد و اظهار داشت: این امر طی اواخر سال آینده انجام می شود و تبعات مثبت اجرایی شدن برنامه مذکور در بودجه سال آتی در نظر گرفته نشده است. همچنین خودروسازان فرانسوی طرف قرارداد با شرکت ایران خودرو طی برنامه ای از خطوط تولیدی "خمحرکه" بازدید کرده اند و در واحدهای تولیدی شرکت به صورت آزمایشی گیربکس تولید نمودند.
محمد زاده همچنین در خصوص افزایش نرخ فروش محصولات تولیدی گفت: افزایش نرخ پنج درصدی برای فروش محصولات طی سال آینده در نظر گرفته شده و این امر به تأیید شرکت گسترش سرمایه گذاری ایران خودرو به عنوان سهامدار عمده "خمحرکه" رسیده است.
تولید سر سیلندر پژو ES در شرکت اشتاد ایران
وی با اشاره به برنامه های آتی شرکت اشتاد ایران به عنوان یکی از زیرمجموعه های "خمحرکه"، در این ارتباط ابراز داشت: ماشین آلات و تجهیزات لازم جهت تولید سر سیلندر پژو ES در شرکت اشتاد ایران خریداری شده و از گمرک نیز ترخیص شده است. بر این اساس انتظار می رود تا پس از نصب و راه اندازی دستگاه ها و تجهیزات، خط تولید سر سیلندر پژو برای شرکت ایران خودرو از شش ماهه دوم سال آینده راه اندازی شود و طبق برنامه ریزی های انجام شده روزانه 200 تا 300سر سیلندر در مجموعه مذکور تولید شود که این امر به طور قطع بر صورت های مالی تلفیقی شرکت نیرومحرکه اثرات مثبتی اعمال خواهد کرد.
ثبت عرضه بلوکی پس از پرداخت بدهی "ورنا" به "شستا"
مدیرعامل شرکت نیرو محرکه پیرامون عرضه بلوک سهام "خمحرکه" توسط شرکت سرمایه گذاری رنا گفت: عرضه بلوک سهام شرکت با قیمت پایه و کارشناسی شده 480 تومان نهایی شده و در حال حاضر منتظر ثبت این عرضه هستیم که تاکنون مجوز انتقال سهام آن به دلیل بدهی مجموعه سرمایه گذاری رنا به شرکت سرمایه گذاری تأمین اجتماعی داده نشده است. از این رو در صورتیکه شرکت های سایپا و سرمایه گذاری رنا بدهی خود را به شستا پرداخت کنند انتقال سهام نیز نهایی می شود. چرا که دو مجموعه مذکور برنامه های قطعی جهت حضور در اجرای برنامه افزایش سرمایه شرکت مگاموتور در نظر دارند.
اثرپذیری مستقیم "خمحرکه" از افزایش تولید گروه ایران خودرو
محمد زاده در خاتمه خطاب به سهامداران شرکت نیرومحرکه گفت: این مجموعه یکی از استراتژیک ترین شرکت زیر مجموعه گروه ایران خودرو به شمار می رود و به عنوان تنها منبع تولید کننده گیربکس می باشد. به گونه ای که هر اندازه که مقدار تولید و فروش شرکت ایران خودرو افزایش یابد، اثرات مثبت آن به طور مستقیم بر وضعیت عملیاتی شرکت نیرو محرکه اعمال می شود. از این رو با توجه به افزایش تقاضا برایمحصولات تولیدی شرکت ایران خودرو، رشد سودآوری "خمحرکه" طی ماه های آتی دور از انتظار نخواهد بود.
معامله 16696 قرارداد در رینگ طلایی بورس کالا

به گزارش بورس نیوز به نقل از واحد معاملات آتی سکه کارگزاری بانک سامان دیروز یکشنبه مورخ 94.12.09 در بازار معاملاتی قراردادهای آتی سکه در سررسید های مختلف 16696 قرارداد معامله شد.
در سررسید معاملاتی اسفند 94 (GCES94) 491 قرارداد معامله و 1810 موقعیت باز باقی ماند و در نهایت قیمت تسویه این سررسید به 993625 تومان رسید. معاملات در این سررسید با قیمت 1003000 تومان شروع و با قیمت 995000 تومان خاتمه یافت. این سررسید با میانگین وزنی قیمت معاملات 993625 تومان که حاکی از افت 1.24- درصدی بود در پایین ترین قیمت معامله 993000 تومان و در بالاترین قیمت عدد 1003000 تومان را تجربه نمود
در سررسید معاملاتی اردیبهشت 95(GCOR95 ) 333 قرارداد معامله و 1043 موقعیت باز باقی ماند و در نهایت قیمت تسویه این سررسید به 1021917 تومان رسید. معاملات در این سررسید با قیمت 1035000 تومان شروع و با قیمت 1023000 تومان خاتمه یافت. این سررسید با میانگین وزنی قیمت معاملات 1021917 تومان که حاکی از افت 1.62- درصدی بود در پایین ترین قیمت معامله 1020000 تومان و در بالاترین قیمت عدد 1035000 تومان را تجربه نمود.
در سررسید معاملاتی تیر 95 ((GCTR95 1116 قرارداد معامله و 2728 موقعیت باز باقی ماند و در نهایت قیمت تسویه این سررسید به 1059857 تومان رسید. معاملات در این سررسید با قیمت 1065000 تومان شروع و با قیمت 1054500 تومان خاتمه یافت. این سررسید با میانگین وزنی قیمت معاملات 1059857 تومان که حاکی از افت 0.83- درصدی بود در پایین ترین قیمت معامله 1052000 تومان و در بالاترین قیمت عدد 1066500 تومان را تجربه نمود.
در سررسید معاملاتی شهریور 95 ((GCSH95 14756 قرارداد معامله و 13010 موقعیت باز باقی ماند و در نهایت قیمت تسویه ی این سررسید به 1088732 تومان رسید. معاملات در این سررسید با قیمت 1094000 تومان شروع و با قیمت 1083500 تومان خاتمه یافت. این سررسید با میانگین وزنی قیمت معاملات 1088732 تومان که حاکی از افت 0.87- درصدی بود، در پایین ترین قیمت معامله 1080500 تومان و در بالاترین قیمت عدد 1096000 تومان را تجربه نمود.

نوسانات انس جهانی طلا :
دیروز بازارهای جهانی تعطیل بود و قیمت جهانی طلا در همان قیمت 1222 دلار باقی شد.
نوسان قیمت دلار :
با اعلام نتایج اولیه انتخابات شاهد نزولی شدن قیمت ها بودیم و قیمت دلار نیز با 31 تومان کاهش در قیمت 3474 تومان بسته شد.

اخبار موثر
تحلیلگران اقتصادی کیتکو بر این باورند که قیمت جهانی طلا در روزهای آینده تحت تاثیر آمارهای مهم اقتصادی آمریکا از جمله وضعیت اشتغال و نرخ بیکاری در ماه فوریه قرار خواهد داشت. در نظرسنجی آنلاینکیتکونیوز بیش از 78 درصد شرکت کنندگان اعلام کردند کهقیمت طلادر هفته آینده نیز افزایش خواهد یافت. بیش از 56 درصد کارشناساناقتصادی نیز به افزایشقیمت طلادر روزهای آینده رای دادند
میزان حباب :
با توجه به قیمت دلار و انس، ارزش واقعی سکه (ذاتی) 1008491 تومان بود و با توجه به قیمت فعلی، 14991 تومان حباب منفی داشت!!
بدانیم که : عیار طلای معامله شده در بازارهای جهانی یا اونس 24 و عیار سکه بهار آزادی 21.6 است و با تقسیم عدد 21.6 بر 24 عدد 0،900 به دست میآید و پس از ضرب عدد حاصل در وزن انواع سکه یعنی تمام بهار آزادی، نیم و یا ربع بهار آزادی قیمت واقعی آنها به دست میآید
"حسینا" شرکتی که بدون مجوز افزایش سرمایه داد
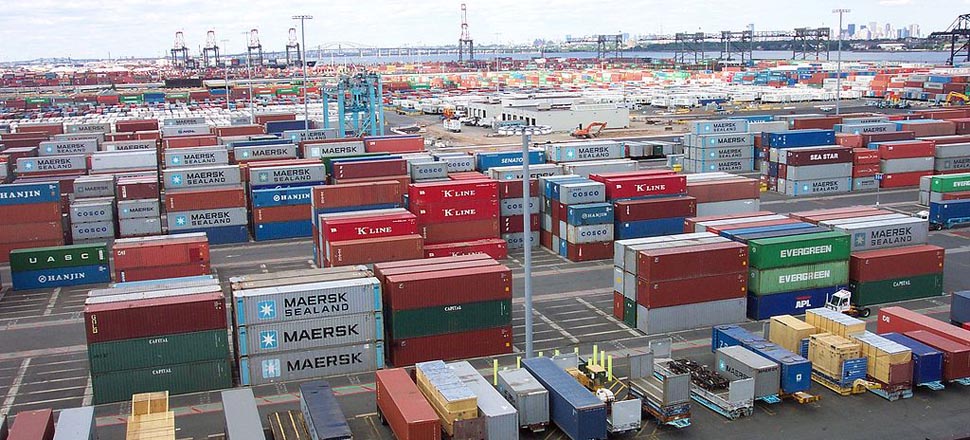
شرکت توسعه خدمات دریایی و بندری سینا در روزهای پایانی هفته گذشته اولین پیش بینی درآمد هر سهم سال مالی منتهی به 95.12.29 خود را در حالی ارائه کرد که چندی پیش از پیشنهاد هیأت مدیره به منظور افزایش سرمایه 395 درصدی از محل مطالبات حال شده سهامداران و آورده نقدی خبر داده بود، اما اعلام شد که این برنامه هنوز در مراحل ابتدایی اخذ مجوز قرار دارد ؛ با این وجود طی گزارش ارائه شده و با اعمال سرمایه جدید، در نگاه اول گویا شرکت با تعدیل منفی 82 درصدی سود همراه شده است. حال آنکه اگر با سرمایه فعلی سود برآوردی سال 95 را محاسبه کنیم، می توان مشاهده کرد که واقعیت طور دیگری است.
به گزارش بورس نیوز، این گزارش در حالی روی کدال رفت که طی معاملات دو روز گذشته با اعلام پیغام ناظر بازار فرابورس، نماد معاملاتی شرکت توسعه خدمات دریایی و بندری سینا با توجه به دریافت اطلاعات مبنی بر تعدیل با اهمیت پیش بینی سود هر سهم سال مالی 94 و ارائه پیش بینی درآمد هر سهم سال مالی 95 متوقف گردید. طبق اطلاعات منتشر شده در سامانه کدال، این شرکت با اعلام مبلغ 874 ریال سود به ازای هر سهم از تعدیل منفی 82 درصدی سود خبر داده، در حالیکه با بررسی دقیق تر و محاسبه رقم سود هر سهم با سرمایه فعی می توان دریافت که این تعدیل منفی تنها حدود 9 درصد بوده است؛ اما نکته جالبی که در صورت های مالی شرکت وجود دارد، اعمال سرمایه جدید در محاسبات سود هر سهم "حسینا" می باشد که همین امر عامل ایجاد این تغییرات با اهمیت در سود برآوردی سال 95 نسبت به سال 94 شده است.
همانطور که از اطلاعات و صورت های مالی این مجموعه در سامانه کدال مشخص است، افزایش سرمایه 395 درصدی "حسینا" هنوز در مراحل ابتدایی اخذ مجوز از سازمان بورس و کسب اظهار نظر حسابرس و بازرس قانونی قرار دارد و قطعی نشده است. اما مدیران این شرکت مبلغ 660 میلیارد ریال سرمایه شرکت را در بخش سرمایه ثبت نشده، اعمال کرده و صورت های مالی خود را با احتساب سرمایه جدیدی که هنوز مجوز آن نیز کسب نشده، ارائه کرده اند.
این درحالی است که عموماً بعد از اخذ مجوز و تشکیل مجمع فوق العاده سرمایه جدی شرکت ها در صورت های مالی و گزارشات آنها جای می گیرد و بر اساس آن سود هر سهم را اصلاح می کنند، ولی "حسینا" خودجوش به استقبال این موضوع رفته و پیش از گرفتن مجوز از نهاد ناظر و متولی بازار، افزایش سرمایه خود را در صورتهای مالی لحاظ کرده است.
همچنین، با لغو تحریم های بین المللی و افزایش مراودات تجاری با کشورهای دیگر، خصوصاً از راه دریایی و حمل و نقل کانتینری انتظار بهبود عملکرد شرکت های فعال در این حوزه مخصوصاً شرکت توسعه خدمات دریایی و بندری سینا می رفت، چرا که در سالهای تحریم سودآوری این شرکت افت نکرده و با تعدیل مثبت درآمد همراه بود، اما حال با وجود رفع موانع و عقد قراردادهای جدید، این مجموعه از پیش بینی کاهش سودآوری برای سال مالی آتی خبر داده است.
بر این اساس، "حسینا" که برای سال مالی 94 مبلغ 5420 ریال سود به ازای هر سهم با سرمایه 167میلیارد ریالی برآورد کرده بود، در آخرین گزارش خود این رقم را به 4779 ریال سود کاهش داد و همانطور که عنوان شد با همین سرمایه، مبلغ 4332 ریال سود و تعدیل منفی 9.3 درصدی برای سال 95 ارائه کرده است.
حال سوالی که ذهن اغلب سهامداران این مجموعه را به خود مشغول کرده این است که آیا این کاهش 11 و 9 درصدی سودآوری "حسینا" آنقدر مهم است که ناظر بازار آن را تعدیل با اهمیت قلمداد می کند؟ گرچه مجموع این تعدیل های منفی باز هم از 20 درصد که از نظر سازمان بورس تغییر با اهمیت محسوب می شود نیز کمتر است!
در کنار این موضوع، آیا مسئولین سازمان صورت های مالی این مجموعه را مطالعه نکرده اند تا متوجه شوند کاهش 82 درصدی سود سهام شرکت توسعه خدمات و دریایی سینا با احتساب سرمایه ثبت شده که هنوز مجوز سازمان و اظهار نظر حسابرس آن نیز بلاتکلیف می باشد، ارائه شده است؟
از طرفی گفته می شود شاید خبر های مهم دیگری در راه است که ما از آن بی اطلاع هستیم! از طرفی اعلام این پیام ناظر و ارائه این چنینی صورتهای مالی در نگاه اول و بدون بررسی بار منفی زیادی بر روند قیمتی سهم خواهد داشت که باعث افت قیمت سهام آن در بازار می شود، البته گفتنی است که به نظر می رسد این امر برای آن دسته سودجویانی که باعث ایجاد اینگونه جو منفی در روند قیمتی سهام شده اند بد نباشد چراکه در قیمت های کمتر خرید خود را ارزانتر انجام دهند.
در پایان از مسئولین و متولیان بازار سرمایه و همچنین مدیران شرکت توسعه خدمات دریایی و بندری سینا درخواست می شود تا در جهت حفظ منافع سهامداران خصوصا سهامداران خرد به مسائل این چنینی رسیدگی لازم را انجام دهند.