
وبلاگ خبری کارگزاری آراد ایرانیان شعبه رشت
بورس و اوراق بهادار
وبلاگ خبری کارگزاری آراد ایرانیان شعبه رشت
بورس و اوراق بهادار
حلقه مفقوده«تحلیل» در بورس تهران

گروه بورس - بهاره نوری: واقعیت رفتارهای هیجانی و بدون استدلال حاکم بر بازار سرمایه بعد از اعلام نتیجه مذاکرات هستهای باز هم خودنمایی کرد و به بازار و متولیان آن یادآوری کرد که بورس تهران بیش از پیش نیاز به علم و آگاهی دارد. فعالان بورس تهران تا پیش از اعلام نتیجه مذاکرات تصمیم گرفتند که با چشم و گوش بسته وتنها با خوش بینی به بازار نگاه و تصمیمگیری کنند؛ چراکه بسیاری از مسائلی که فعالان بازار امروز برای منفی شدن بازار برمیشمارند اخباری هستند که قبل از اعلام نتیجه مذاکرات به بازار مخابره...
قـوس پاییـزه بـورس تهـران
گروه بورس – مسعودرضا طاهری: بازدهی 75 روزه پاییزی بورس تهران در حالی دیروز به صفر نزدیک شد که سود از ابتدای پاییز تا زمان تمدید مذاکرات هستهای در سوم آذر به حدود 7 درصد رسیده بود، اما به تدریج بعد از نشست آذر ماه این سود تخلیه شد. دیروز در اولین روز کاری هفته با وجود نوسان 18 واحدی دقایق ابتدایی معاملات، شاخص کل روند ریزشی 2 هفتهای خود را ادامه داد و با 148 واحد کاهش تا 71 هزار و 712 واحد افت کرد. ارزش و حجم معاملات نیز دیروز نسبت به روز چهارشنبه هفته قبل به ترتیب با 19 و 12 درصد کاهش...
"حسینا" زیر ذره بین تحلیل بنیادی
تاریخچه
شرکت توسعه خدمات دریای و بندری سینا در سال 1366 تاسیس و فعالیت عملیاتی خود را از ابتدای سال 1367 آغاز نمود. با تشکیل سازمان حمل و نقل در سال 1370 در بنیاد مستضعفان انقلاب اسلامی، این شرکت به سازمان مذکور انتقال یافت اما عدم رضایت مشتریان و طرفهای تجاری از ارائه خدمات و متعاقب آن از دست دادن سهم بازار و عدم تناسب بین درآمد و قیمت تمام شده خدمات ارائه شده با زیان سنواتی حدود دو میلیارد ریال، عملا عملیات شرکت در بنادر جنوبی کشور از سالهای 1372 لغایت 1374 متوقف و نهایتا فعالیتهای شرکت راکد گردید.در سال 1374 مدیریت وقت سازمان حمل و نقل ضمن انتقال شرکت از گروه جاده ای به گروه دریایی و با تغییر مدیریت و مشارکت با بخش خصوصی تصمیم به احیا شرکت و فعال نمودن مجدد آن گرفت.
پس از تعیین هیات مدیره در اواخر سال 1374 شرکت توسعه خدمات دریایی و بندری سینا فعالیت عملیاتی خود را با هدف اصلاح ساختار عملیاتی و مالی با استراتژی جدید آغاز کرد و در طی سال های 1375 تا 1378 توانست با حل معضلات و مشکلات بجای مانده از گذشته، مقدمات همکاری و مشارکت با بخش خصوصی را فراهم و همچنین توسعه روابط با سازمانهای مرتبط به خصوص سازمان بنادر و دریانوردی،صاحبان کالا و خطوط کشتیرانی را پس از بازسازی ماشین آلات و تجهیزات ملکی و شرکت در مناقصه و مزایده های مختلف تخلیه و بارگیری و انبارداری آغاز نمایند و توانست علیرغم فراز و نشیب های بسیار در سالهای مذکور با افزایش سهم بازار خود و کسب سود بیشتر و پوشش زیان سنواتی، جایگاه خود را در بین رقبا به عنوان یک شرکت مقتدر تثبیت و سهم خود از بازار تخلیه و بارگیری را به میزان قابل توجهی افزایش دهد.
بطوری که از نیمه دوم سال 1382 موفق به عقد چهار فقره قرارداد با ادارات کل بنادر و دریانوردی استانهای مازندران، خوزستان و بوشهر هریک به مدت 10 سال در خصوص ارائه خدمات در ترمینال بنادر بوشهر و نوشهر و ترمینال شماره 3 و ترمینال صادرات در بندر اما خمینی (ره) را بر عهده داشته و همچنین قرارداد 25 ساله کانتینری در بندر بوشهر که از ابتدای سال 1390 آغاز گردیده و قرارداد یکساله در خصوص ارائه خدمات کانتینری در ترمینال شماره 2 پایانه کانتینری بندر شهید رجائی که از بنادر مهم کشور می باشند را دارد و بعنوان یکی از بزرگترین و کارآمدترین شرکتهای ارائه دهنده خدمات تخلیه و بارگیری کالا و سایر خدمات بندری در کشور می باشد.
در سال 1391 بنا به تصمیم سهامداران نام و شخصیت شرکت به توسعه خدمات دریایی و بندری سینا و از سهامی خاص به سهامی عام تغییر یافت و در آذرماه سال 1392 وارد فرابورس گردید.
ترکیب سهامداران
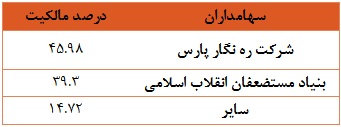
سیاست گزارش دهی شرکت
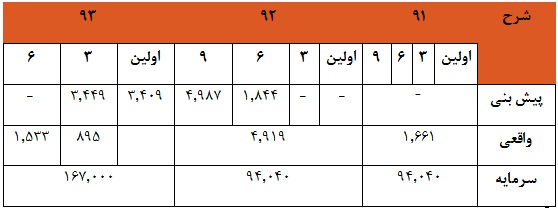
همانطور که پیداست سیاست گزارش دهی شرکت به طور معمول روند صعود دارد
لیست بنادر و رقبا
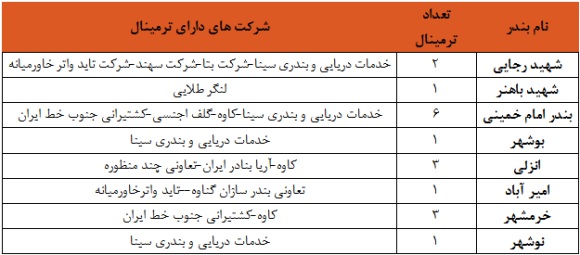
معرفی بنادر
* بندر امام خمینی
بندر امام خمینی دارای 34 اسکله عمومی و 13 اسکله اختصاصی است و حدود 45 درصد حجم واردات و صادرات کشور را در اختیار دارد. علاوه بر شرکت بنیاد بارانداز 3 شرکت رقیب تاید واتر، گلف اجنسی و کاوه در بندر امام خمینی (ره) فعال می باشند.
مساحت در اختیار شرکت بنیاد بارانداز 18.000 متر مربع انبار سرپوشیده و 130.611 متر فضای باز می باشد.
بنیاد بارانداز 3 قرارداد در این بندر دارد که به شرح زیر می باشند:
1. قرارداد ترمینال شماره 3 (جنرال کارگو) که مدت قرار داد 12 ماهه می باشد
2. قرارداد اسکله نفتی که تا مرداد ماه سال 93 می باشد
3. قرارداد اسکله نفتی که مدت قرارداد 25 ساله می باشد
*بندر بوشهر
این بندر انحصارا در اختیار بنیاد بارانداز است. مساحت در اختیار بنیاد بارانداز در بوشهر 23.222 متر مربع انبار سرپوشیده و 268.100 متر مربع فضای باز می باشد.
با توجه به پلمپ بودن کالاهایی که با کانتینر حمل می شوند نوع کالاهای موجود در کانتینر مشخص نمی باشند، اما عمدتا نوع کالاهای عمومی آهن آلات، چوب، MDF و اتومبیل سواری می باشند. ضمنا 80 درصد از میوه موز کشور از بندر بوشهر وارد می شود.
در این بندر هم شرکت خدمات دریایی سینا 3 نوع قرارداد دارد که به شرح زیر می باشند:
1. قرارداد جنرال کارگو که مدت آن 12 ماهه و تا پایان 93 می باشد
2. قرارداد کانتینری بندر بوشهر که برای کالاهای وارداتی می باشد که مدت آن 25 ساله و از سال 90 منعقد شده است
3. قرارداد کانتینری بندر بوشهر که برای حمل و نقل داخلی کانتینر می باشد که مدت آن 25 ساله و از سال 90 منعقد شده است
*بندر نوشهر
این بندر انحصارا در اختیار بنیاد بارانداز است. مساحت در اختیار شرکت بنیاد بارانداز در بندر بوشهر 16.486 متر مربع انبار سرپوشیده و 67.491 متر مربع فضای باز می باشد.
عمده واردات این بندر آهن آلات، چوب، کاغذ و انواع غلات می باشد و صادرات آن مواد نفتی است.
قراداد این بندر هر 12 ماه، از ابتدای هر سال تمدید می شود.
* بندر شهید رجایی (بندر عباس)
مهمترین بندر و اسکله ایران به شمار میرود، با ظرفیت تخلیه و بارگیری سالانه حدود ۱۰۰ میلیون تن کالا، به تنهایی بیش از 50 درصد صادرات و واردات و ۷۰ درصد ترانزیت بنادر کشور را برعهده دارد. همچنین تخلیه و بارگیری 85 درصد کالاهای کانتینری کشور را انجام میدهد. این بندر در فاصله ۲۳ کیلومتری غرببندر عباسواقع شده و با بیش از ۴۸۰۰ هکتار وسعت (محدوده عملیاتی و پس کرانه)، ظرفیت پذیرش سالانه بیش از ۸۸ میلیون تن کالا را دارد.
"حسینا" سهم 32 درصدی از اپراتوری خدمات کانتینری این بندر را بر عهده دارد.
ترکیب درآمد ارائه خدمات به تفکیک بنادر
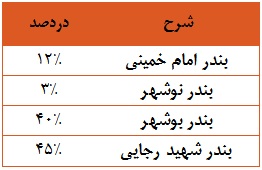
سهم هر بندر از کل درآمد خدمات بر اساس اولین بودجه ای می باشد که شرکت اعلام کرده است.
ترکیب درآمد ارائه خدمات به تفکیک نوع قرارداد
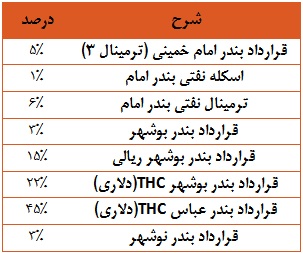
سهم هر قرارداد با توجه به درآمدی که در اولین بودجه شرکت اعلام شده بود، بدست آمده است.
برنامه های آتی
* حضور در بندر انزلی، بندر امیرآباد وچابهار
* ساخت و بهره برداری یک بندر اختصاصی در جزیره نگین بوشهر
* ساخت ترمینال غلات و ترمینال نفتی در بندر نوشهر
* ساخت مرکز لجستیک در بندر امام خمینی
در حال حاضر هیچ کدام از موارد ذکر شده روی سود سال 93 و 94 شرکت تاثیر نخواهد گذاشت، لذا صرفا جهت اطلاع از سیکل عمر شرکت این موارد ذکر شده اند که حاکی از آن است که "حسینا" در زمره شرکت های رو به رشد قرار می گیرد.
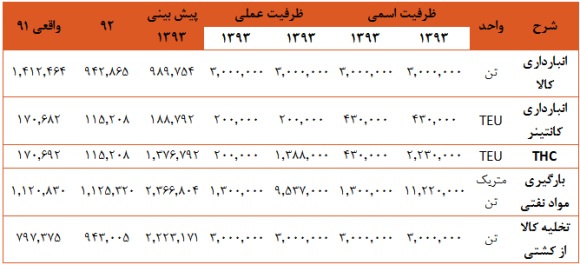
ظرفیت ارائه خدمات
میزان درآمد
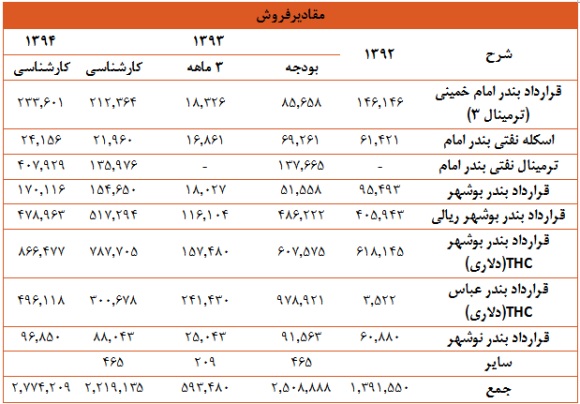
نکات حائز اهمیت در درآمد سال 93
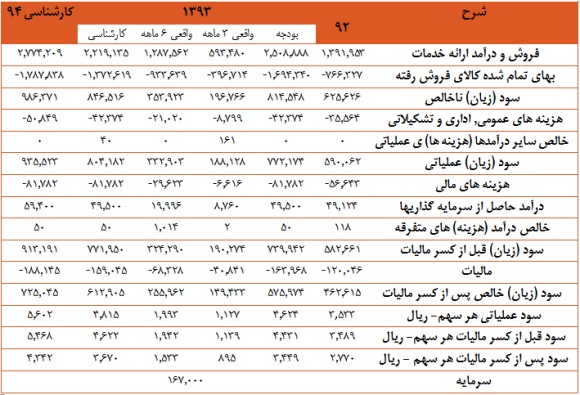
در جدول فوق مقدار درآمد بودجه شده معادل آخرین پیش بینی است که شرکت اعلام کرده است. لازم به ذکر است که مقدار عملیات انجام شده با توجه به آمار اعلام شده توسط سازمان بنادر و دریانوردی تعدیل شده است و همچنین نرخ ها برای محاسبه درآمد همانند بودجه در نظر گرفته شده اند. نکته قابل توجه دیگری که در کارشناسی سال 93 در نظرگرفته شده است این است که فرض کردیم تحریم ها در سال جاری به قوت خود باقی بماند.
همچنین ترمینال نفتی بندر امام با فرض فعالیت با 50 درصد ظرفیت و شروع عملیات از مرداد ماه سال جاری در شناسایی درآمد در نظر گرفته شده است.
نکات حائز اهمیت در درآمد سال 94
میزان درآمد پیش بینی شده برای سال 94 با این مفروضات برآورد شده است:
1. عدم رفع تحریم ها
2. فعالیت با 100 درصد ظرفیت در ترمینال نفتی بندر امام
3. نرخ 2.3 دلاری برای اجاره مخازن
4. تمدید قرار داد بندر شهید رجایی برای سال مورد بررسی
نرخ ارائه خدمات
نرخ ارائه خدمات برای شرکت خدمات دریایی سینا عمدتا توسط سازمان بنادر و دریانودی، سالانه با 10 درصد رشد نسبت به سال قبل اعلام می شود و تنها نرخ ذخایر نفتی بندر امام می باشد که دارای ابهاماتی می باشد که در تحلیل حساسیت به بررسی آن می پردازیم
بهای تمام شده به تفکیک بنادر
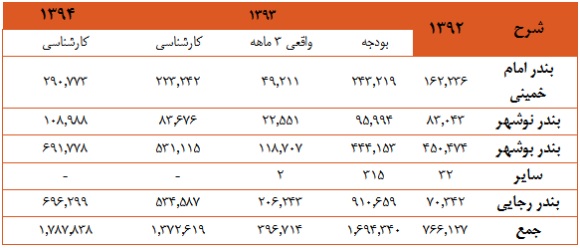
در جدول فوق ستون بودجه معادل آخرین پیش بینی می باشد که شرکت در 3 ماهه اعلام کرده است.
وضعیت سودآوری
ریسک های پیش رو
با توجه به نوع فعالیت این شرکت و تاثیر پذیر بودن از شرایط کلان اقتصادی و همچنین وجود رقبا در صنعت حمل و نقل و اپراتوری بنادر، خطرهایی این شرکت را تهدید می کند که مهمترین آنها به شرح زیر می باشد:
ریسک
های سیستماتیک
1. تحریم های اقتصادی
2. نرخ تسعیر ارز
3. موقعیت استراتژیک منطقه
ریسک های ویژه1. عدم تمدید قرارداد بندر شهید رجایی
2. عدم تمدی قرارهای اسکله نفتی بندر امام
3. افزایش سهم بازار رقبا
تحلیل حساسیت
در تحلیل حساسیت این شرکت سعی شده است تا موارد احتمالی را بنا به شواهد موجود و همچنین سوابق سالهای گذشته شرکت بررسی کنیم که اهم آن موارد به شرح زیر می باشند:
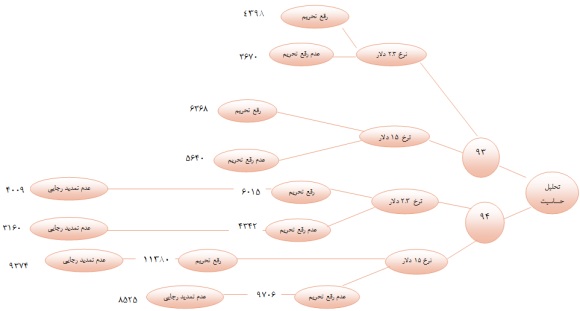
1. رفع تحریم ها که در این حالت مقادیر با معادل سازی آنها با توجه به سالهایی که شرکت بدون اعمال تحریم ها فعالیت می کرده برآورد شده است.
2. نرخ کارشناسی برای اجاره مخازن نفتی بندر امام به مبلغ 15 دلار که با نرخ ارز مبادلاتی تسعیر می شود.
3. تمدید قرار داد بندر شهید رجایی برای سال 94
در سناریوهای سال 94 فرض شده است که شرکت عملیات خود را در بندر شهید رجایی ادامه می دهد. در ادامه نموداری آورده شده است تا بتوان حالات مختلف، و سود هر سهم احتمالی در هر حالت را نشان داد.
لازم به ذکر است که تمامی موارد مذکور حالات احتمالی می باشند که امکان وقوع دارند و در مورد هیچ کدام از این سناریو ها نمی توان به طور قطع اظهار نظر کرد.
نتیجه گیری
با نگاهی که به صورت های مالی و همچنین گزارشات اعلامی شرکت داشتیم، به این نتیجه رسیدیم که شرکت توسعه خدمات دریایی و بندری سینا با سرمایه 167 میلیارد ریال از توان بالایی برای سودآوری برخوردار است و با توجه به ماهیت خدماتی بودن این شرکت هزینه ها و درآمدهایش کاملا با یکدیگر مرتبط هستند و در صورت ایجاد بحران و یا شرایط خاص این شرکت قابلیت انعطاف بالایی دارد.
همچنین با بررسی اهداف آتی اظهار شده توسط شرکت این موضوع استنتاج می شود که شرکت خدمات خدمات دریایی و بندری سینا با نماد "حسینا" در زمره شرکت های پرپتانسیل برای رشد سودآوری و همچنین توسعه خدمات می باشد که این امر چشم انداز خوبی از فعالیت های آتی شرکت را به همراه دارد.
از جمله موارد قابل توجه در این شرکت قراردادهای بندر شهید رجایی و همچنین مخازن نفتی بندر امام می باشد که سهم قابل توجهی از درآمد شرکت را دارا می باشند. اما نباید از این نکته چشم پوشی کرد که به علت وجود رقبای توانمند در بندر شهید رجایی (مثل: تاید واتر) امکان از دست دادن فعالیت در این بندر برای شرکت بسیار است. از طرفی قرارداد 25 ساله ذخایر نفتی عاملی است که می تواند درآمد قابل توجهی برای شرکت ایجاد کند و مقداری از عدم اطمینان ها را برای سهامداران شرکت برطرف کند.
در نهایت با توجه به نوع فعالیت شرکت، عامل دیگری که تاثیر بسزایی می تواند روی سود هر سهم شرکت داشته باشد، رفع تحریم ها می باشد که در پی افزایش حجم عملیات واردات و صادرات، افزایش درآمد را برای این شرکت می تواند به همراه داشته باشد.
"پدیده" بیار، "تبرک" ببر!

به گزارش بورس نیوز، سهام شرکت توسعه بین المللی صنعت گردشگری پدیده شاندیز همان سهمی است که با وجود پایداری ابهامات فراوان پیرامون نحوه خرید و فروش این سهم و روند قیمتی صعودی آن که چندان با منطق جور درنمی آید، همچنان به حرکت رو به افزایش خود ادامه داده و به نظر می رسد نظارتی بر معاملات سهام این مجموعه انجام نمی شود.
حال بعد از "پدیده" شاهد روی کار آمدن پدیده ای جدید در مشهد هستیم و با این روال مشخص نیست در این شهر چه خبرهایی در راه است و مگر چقدر پتانسیل سرمایه گذاری در آن وجود دارد که تمامی مجموعه های بزرگ سازنده مراکز تجاری، تفریحی و گردشگری از این منطقه سر بر می آورند؟!
این پدیده جدید شرکتی است که سهام آن به نام "تبرک" از طریق دفاتری خاص به مردم فروخته می شود. فارغ از اینکه در کشور بازاری هست به نام بورس که برای اعضای آن مزایایی همچون شفافیت اطلاعاتی، کشف ارزش واقعی سهام و نیز معافیت مالیاتی وجود دارد که همگی از مهمترین خواسته های مدیران شرکت ها و واحدهای تولیدی است. اما در حال حاضر آنچه که در حال وقوع است اینکه شرکت های سهامی خاص همچون "پدیده" و "تبرک" تمایلی برای ورود به بورس را ندارند و شیوه معاملات غیر رسمی سهام خود را به معامله در بازار سهام ترجیح می دهند.
اما شاید لازم باشد به این نکته توجه کنیم که علت این امر چیست و چه موانعی بر سر راه چنین پروژه های عظیمی برای تأمین مالی از محل سرمایه های موجود در بورس وجود دارد که موجب گردیده مدیران این پروژه ها به فروش سهام خود در بازاری غیر رسمی و خارج از بورس اقدام کنند.
به عنوان مثال رستوران های پدیده شاندیز، فروشگاه های زنجیره ای هایپر مارکت و نیز آغاز پروژه شهر افسانه ای پدیده کیش که تنها تیزری تلویزیونی از ماکت های طراحی شده و تصاویر کامیون های حمل مصالح مورد نیاز آن پخش شد، تنها بخشی از اقداماتی است که "پدیده" انجام داده و برای تأمین مالی مورد نیاز جهت اجرای این برنامه ها سهام خود را به مردم عادی فروخته است. اخیراً نیز فعالیت های خود را در شمال کشور آغاز کرده است.
حال نوبت به شرکتی رسیده که موضوع فعالیت آن طبق اساسنامه، تولید و فروش انواع محصولات غذایی از جمله رب گوجه فرنگی و سس، محصولات آشامیدنی و کشاورزی بوده و اقدام به فروش سهام خود کرده است تا با این حرکت بازار فروش غیررسمی سهام را به ویژه در شهرستان مشهد همچنان داغ نگه دارد.
"پدیده" بیار، تبرک ببر!
بدین ترتیب پس از تمام حرف و حدیث های موجود پیرامون نحوه معاملات و روند قیمتی سهام "پدیده"، صحبت هایی مطرح شده مبنی بر اینکه دفاتری در مشهد با تبلیغات گسترده اقدام به فروش سهام "تبرک" کرده اند و حتی این موضوع به میان آمده که این دفاتر اقدام به جمع آوری چک های صادره از سوی مجموعه "پدیده" به فروشندگان این سهم کرده و در مقابل سهامی را تحت عنوان سهام شرکت گروه صنعتی تبرک به افراد می فروشند. اما اینکه آیا این مورد نیز صحت داشته و در پشت صحنه چه افرادی و با چه اهدافی این بازی ها را کارگردانی می کنند، مشخص نیست.
افزون بر اینکه طبق پیگیری های خبرنگار ما این سهام متعلق به شرکت اصلی نبوده و مربوط به شرکت سرمایه گذاری برتر خاورمیانه است که طی اعلام فراخوانی برنامه احداث بزرگترین مجتمع فرهنگی، تفریحی و گردشگری جهان اسلام را دارد که به یک شهربازی، پارک آبی با سقف روبازشو، سالن سیرک و مراکز تجاری مجهز است و گروه صنعتی تبرک تنها به عنوان شریک و پیشتیبان مالی در این طرح ها حضور دارد. گرچه بند قانونی و مصوبی برای سرمایه گذاری و اجرای پروژه های عمرانی و صنعتی در اساسنامه شرکت صنعتی تبرک به عنوان موضوع فعالیت آن وجود ندارد.

همچنین طبق تماس های تلفنی خبرنگار ما با برخی فروشندگان این سهم، مبالغ حاصل از فروش سهام "تبرک" برای سرمایه گذاری در 12 کارخانه فعال زیرمجموعه تبرک و نیز اجرای پروژه های عمرانی، تجاری و گردشگری از جمله احداث یک شهربازی در مشهد صرف خواهد شد.
اما اصل این قضیه چندان هدف این گزارش نیست، بلکه نحوه خرید و فروش سهام و تأمین مالی یک شرکت سهامی خاص با این شیوه و بدون هیچگونه نظارتی از سوی مسئولین سوال برانگیز است.
در پس پرده چه خبر است؟
چه موضوعی در پس این پرده وجود دارد که سهام شرکتی از طریق کارگزاری های غیررسمی و دفاتر فروش خاص به مردم عادی فروخته شود، در حالی که این مجموعه حتی در سایت رسمی خود نیز بیلان مالی و عملکردی و میزان درآمد و یا سود واقعی را منتشر نکرده تا از حداقل های مورد نیاز برای شفافیت برخوردار باشد.
افزون بر اینکه بایستی دید "تبرک" در چنین فضای مبهم اطلاعاتی و عدم شفافیت، در حوزه اصلی فعالیت خود چه عملکردی داشته و موفق بوده است که اکنون بتواند در حوزه ای متفاوت پیروز باشد؟ حال آنکه حتی مشخص نیست اعضای هیأت مدیره این شرکت را چه افرادی تشکیل می دهند؟
واقعاً سوال اصلی اینجاست که یک سرمایه گذار با چه اطلاعاتی بایستی سهام چنین شرکتی را خریداری کند؟ اینکه به عنوان مثال دارایی ها و بدهی های شرکت چقدر است و ارزش واقعی این پارامترها در چه محدوده ای است؟
شبیه سازی بازی "پدیده" در "تبرک"
اما جدا از تمام این مباحث بایستی دید بازیگران چنین برنامه هایی چه کسانی هستند؟ چراکه به نظر می رسد روش بازی های اخیر در معاملات سهام برخی شرکت ها و پروژه های در حال اجرای آنها یکی است. یکی بودن نحوه معاملات و بازاریابی سهام "تبرک" با "پدیده" را در حالی شاهد هستیم که حتی شعار تبلیغاتی این مجموعه تولیدکننده مواد غذایی با "پدیده" یکسان است و از در راه بودن خبرهای خوب حکایت دارد. همچنین از موارد مشابه دیگر اینکه، همگی این مجموع ها از استان خراسان رضوی و شهرستان مشهد برمی خیزند. براستی در مشهد چه خبر است؟

از این رو شاید وقت آن رسیده باشد که نظارتی صحیح بر فروش این قبیل سهام اعمال شود و در صورت امکان، زمینه های لازم برای ساماندهی چنین مجموعه هایی فراهم گردد. چراکه عدم نظارت و ساماندهی آنها می تواند راه را برای سوء استفاده افراد سودجو و به عبارتی قانون گریزان بازکند.
در پایان گفتنی است شاید مقابله با چنین پدیده هایی بتواند از بروز ریسک های احتمالی مترتب با سرمایه افراد جامعه جلوگیری کند و تسهیل کردن مسیر ورود به بورس و فرابورس برای آن دسته از شرکت هایی که می توانند شرایط لازم را احراز کنند و نیز قانونمند کردن فرآیند خرید و فروش سهام آنها بهترین روش ممکن باشد. هرچند تاکنون هیچ یک از مسئولین نسبت به این موارد اظهار نظر نکرده، خود را از نظارت برچنین معاملاتی مبرا دانسته و از برخوردهای قانونی لازم سرباز می زنند.
رفتار شناسی سهامداران در بورس تهران / بنیادی بخریم یا تکنیکی ؟