
وبلاگ خبری کارگزاری آراد ایرانیان شعبه رشت
بورس و اوراق بهادار
وبلاگ خبری کارگزاری آراد ایرانیان شعبه رشت
بورس و اوراق بهادار
مدیر سرمایه گذاری شرکت سرمایه گذاری صنعت و معدن خبر داد: ارزش روز دارایی های "وصنعت"/ تعیین تکلیف زمان افزایش سرمایه

مدیر سرمایه گذاری شرکت سرمایه گذاری صنعت و معدن در گفتگو با خبرنگار بورس نیوز ضمن بیان مطالب فوق اظهار داشت: "وصنعت" با دریافت تأییدیه بانک صنعت و معدن مبنی بر موافقت با افزایش سرمایه شرکت فوق سرانجام تا 15 آبان ماه سال جاری مجمع فوق العاده خود را برگزار می نماید.
محمد ثریانژاد در خصوص نحوه فعالیت های مدیریت پیشین "وصنعت" خاطر نشان کرد: در گذشته هر شرکت غیر بورسی زیرمجموعه شرکت سرمایه گذاری صنعت و معدن که با زیان دهی مالی مواجه می شد از سوی هیأت مدیره "وصنعت" به فروش می رسید ولی اکنون با توجه به تغییرات مدیریتی بایستی همچنان منتظر سیاست های جدید مدیریت باشیم.
وی گفت: ارزش روز دارایی های شرکت سرمایه گذاری صنعت و معدن به ازای هر سهم بیش از سه هزار و 500 ریال می باشد.
شایان ذکر است؛ افزایش سرمایه شرکت سرمایه گذاری صنعت و معدن با توجه به گزارشات اعلام شده در سایت کدال از محل سود انباشته، مطالبات حال شده سهامداران و همچنین آورده نقدی شرکت تأمین می گردد.
توسط سایت تحلیلی کارابورس بررسی شد: "خچرخش" زیر ذره بین تحلیل
معرفی شرکت
شرکت چرخشگر در 20 شهریور 1348 به صورت شرکت سهامی خاص و برای ایجاد، نگه داری و بهره برداری از کارخانجات ساخت موتورهای دیزلی بریتیش لیلاند تحت شماره 13389 در اداره ثبت شرکت های تهران به ثبت رسیده است. در سال 1367 موضوع فعالیت خود را به موضوع تولید و ساخت و واردات سیستم موتور و محرک خودروها( موتور، گیریبکس، دیفرانسیل، اکسل، جعبه فرمان و ...) و ملحقات مربوط به واردات ماشین آلات و ابزار آلات و مواد اولیه و تجهیزات و قطعات یدکی و فروش و صادرات محصولات صنعتی از هر نوع تغییر داده است.
شرکت چرخشگر در سال 1372 در سازمان بورس و اوراق بهادار پذیرفته شد و در تاریخ 1379 ، 78 درصد از سهام خود را به شرکت ایران خودرو دیزل واگذار کرده و هم اکنون از شرکت های فرعی ایران خودرو دیزل است. مراکز اصلی شرکت در تهران و کارخانه در تبریز می باشد.
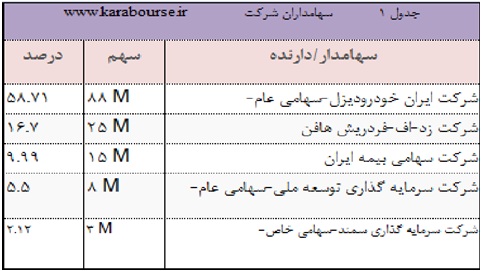
در جدول شماره 1 سهامداران شرکت در تاریخ گزارش ذکر شده اند:
برای بررسی وضعیت شرکت چرخشگر ابتدا نسبتهای مالی شرکت را مورد مقایسه قرار میدهیم. این نسبت ها در جدول 2 ارائه شده اند:

در جدول 2 ابتدا به حاشیه سود ناخالص و خالص 3 ماهه اول 93 نسبت به سال 92 و 91 دقت شود، مشاهده می شود که حاشیه سود شرکت نسبت به دوره های قبل بالاتر رفته است که نشان از بهبود عملکرد شرکت دارد. اما نکته ی مهمی که در این نسبت ها باید مورد توجه قرار گیرد 3 نسبت اول جدول و مخصوصا نسبت وجوه است. وجه نقد شرکت در 3 ماهه اول سال 93 نسبت به سال های قبل بسیار بیشتر شده است که دلیل آن افزایش سرمایه شرکت و دریافت وجوه از سرمایه گذاران است. به گزارش توجیهی افزایش سرمایه مراجعه می شود، مدیریت شرکت دلایل افزایش سرمایه را اصلاح ساختار مالی، اجرای طرح توسعه جهت تولید گیریبکس L90و سرمایه در گردش آن ذکر کرده است. به دنبال اصلاح ساختار مالی به نظر میرسد شرکت باید هزینه مالی خود را که حدود 80 درصد سود عملیاتی پیش بینی شده است را کمتر نماید و از طرفی تولیدات شرکت نیز با طرح توسعه ای انجام شده مورد بررسی قرار گیرد. در ادامه در مورد مقدار و نرخ تولیدات شرکت بحث خواهد شد.
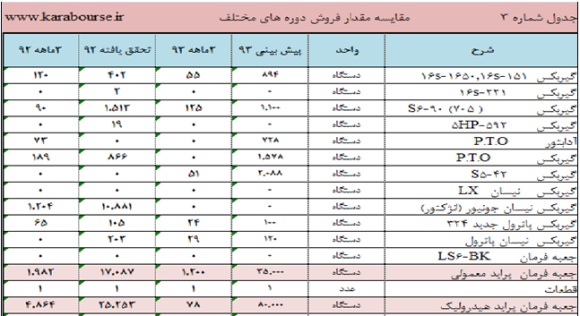
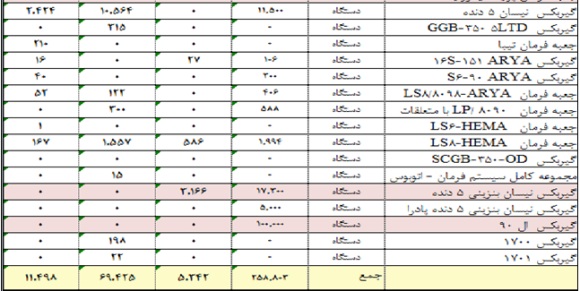
همان طور که در جدول شماره 3 مشاهده میشود، از روی فروش 3ماهه اول شرکت نمیتوان در مورد فروش کل دوره قضاوت نمود. به فروش های عمده شرکت توجه شود از جمله فروش گیریبکس L90 که در طرح توجیهی افزایش سرمایه شرکت هم به تولید این قطعه اشاره شده است. از این رو در این بررسی مقادیر پیش بینی شده شرکت را پذیرفته و نرخ های فروش و مصرف شرکت مورد بررسی قرار می گیرند. در جدول شماره 4 نرخ فروش محصولات مختلف به صورت مقایسه ای ارائه شده است.
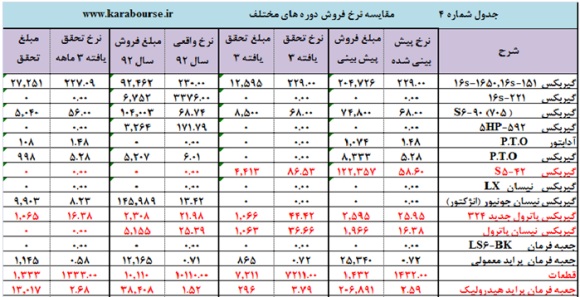
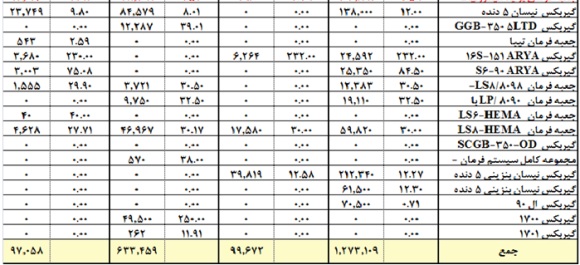
مشاهده می شود که در تعدادی از محصولات نرخ هایی که شرکت برای پیش بینی خود در نظر گرفته است از نرخ های تحقق یافته و بعضا حتی از نرخ های سال 92 کمتر بوده است. بعد از نرخ فروش لازم است نرخ مواد مصرفی شرکت نیز مورد بررسی قرار گیرد.
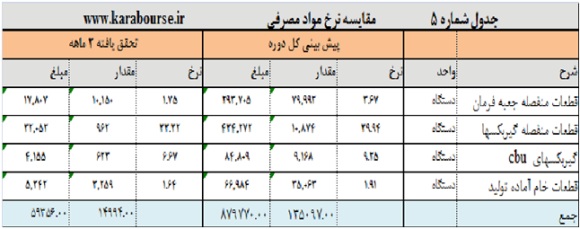
در جدول شماره 5 نرخ مواد اولیه مصرفی پیش بینی شده و نرخ مواد اولیه مصرفی تحقق یافته مقایسه شده است. مشاهده می شود که نرخ مواد اولیه پیش بینی شده بیشتر از نرخ تحقق یافته برای 3 ماهه ابتدای سال می باشد، البته در مورد بهای تمام شده محافظه کاری شرکت با توجه به تورم کشور معقول است، اگرچه نرخ های در نظر گرفته شده از نرخ های خرید 3 ماهه اول نیز بسیار بیشتر می باشند. با این وجود در این تحلیل مقادیر تولید شرکت را همان مقادیر پیش بینی شده در نظر گرفته و همچنین در مورد مواد مصرفی و بهای تمام شده، نیز محاسبات و پیش فرض های شرکت را پذیرفته و تنها تغییری که در اطلاعات شرکت میدهیم در نظر گرفتن نرخ های فروش تحقق یافته 3 ماهه برای کل دوره مالی 93 میباشد.
با این فرض مبلغ فروش شرکت از 1273109 به مبلغ 1443314 میلیون ریال خواهد رسید. این مبلغ را در جدول سود و زیان شرکت گذاشته و سود هر سهم شرکت ، متناسب با این مبلغ فروش محاسبه خواهد شد. این محاسبات در جدول 6 ارائه شده است.
برای بررسی سود شرکت دو فرضیه در نظر گرفته شده است:
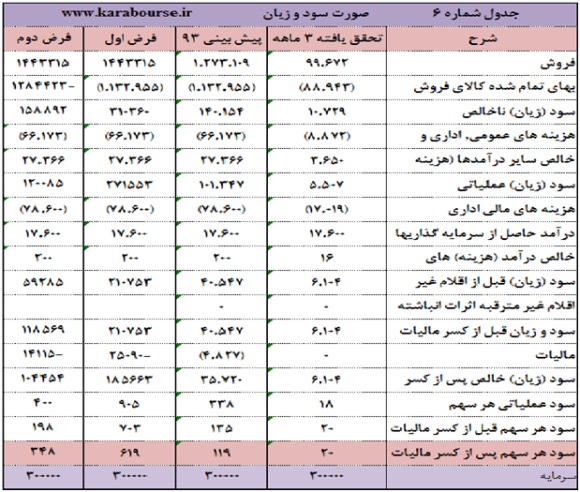
فرضیه اول:
· در این فرضیه نرخ فروش نرخ های تحقق یافته 3 ماهه در نظر گرفته شده است.
· بهای تمام شده همان ارقام پیش بینی شرکت است.
· مقادیر تولید مقادیر پیش بینی شده شرکت است.
· مالیات متناسب با فروش جدید اصلاح شده است.
فرضیه دوم:
· در این فرضیه نرخ فروش نرخ های تحقق یافته 3 ماهه در نظر گرفته شده است.
· حاشیه سود عملیاتی شرکت چه در 3 ماهه اول تحقق یافته و چه در پیش بینی حدود 11 درصد است، بهای تمام شده متناسب با این حاشیه سود محاسبه شده است.
· مقادیر تولید مقادیر پیش بینی شده شرکت است
· مالیات متناسب با فروش جدید اصلاح شده است
با این دو فرض سود و زیان شرکت محاسبه شده است:
نتیجه
همان طور که در جدول 6 مشاهده می شود با فرض نرخ های تحقق یافته 3 ماهه سود شرکت در فرضیه ی یک به عدد 619 ریال برای هر سهم و در فرضیه ی دوم 348 ریال برای هر سهم رسیده است. اما نکاتی در مورد این تحلیل وجو دارد که در ادامه به آنها اشاره می شود:
1. در کل این بررسی فرض شده است که شرکت می تواند مقادیر پیش بینی شده خود را تولید و به فروش برساند. مشتری بیشتر محصولات این شرکت ایران خودرو دیزل و شرکت سایپا می باشند و بنابراین برای تحقق مقادیر فروش پیش بینی شده این شرکت لازم است مقادیر تولید و فروش شرکت های مذکور تحت نظر قرار گیرد.
2. سرمایه شرکت در سال جاری از مبلغ 150000 میلیون ریال به 300000 میلیون ریال رسیده است که این افزایش سرمایه از محل آورده بوده که قبلا به آن اشاره شد. سود پیش بینی شده در این بررسی با سرمایه جدید میباشد.
3. انتظار میرود همان طور که در توجیه افزایش سرمایه شرکت اعلام شده است، ساختار مالی شرکت اصلاح شده و هزینه های مالی شرکت کاهش یابد که تاثیر مثبت در سود شرکت خواهد داشت.
4. به نظر می رسد شرکت میتواند تا پایان سال 93 با مقادیر پیش بینی شده حداقل 348 ریال سود محقق کند.
بررسی وضعیت آتی بازار سرمایه/معرفی صنایع شاخص در نیمه دوم سال جاری
مدیر عامل کارگزاری بهمن در گفتگو با خبرنگار بورس نیوز ضمن بیان مطالب فوق اظهار داشت: پیش بینی گزارش های شرکت های بورسی در نیمه دوم سال جاری نسبت به نیمه اول بهتر ارزیابی می شود، هرچند تاکنون این گزارش ها نیز امیدوارکننده محسوب نمی گردد و بایستی همچنان ارزیابی هر سه ماه یکبار شرکت ها را بررسی کرد ولی در نیمه دوم سال جاری شاهد نوسانات کمتری در بازار سهام خواهیم بود.
سیاوش وکیلی در بیان صنایع برتر در نیمه دوم سال جاری گفت: قطعه سازان، صنایع خودرویی و همچنین شرکت های لیزینگی با توجه به آمار فروش از شرایط مطلوب تری نسبت به سایر شرکت های فعال بورسی برخوردار می باشند و تنها یک ابهام در قیمت های کنونی خودروهای موجود وجود دارد که آیا تقاضای لازم با توجه به افزایش قیمت های موجود برای خرید اقشار جامعه امکان پذیر است یا خیر.

وی در ادامه خاطر نشان کرد: شرکت های پتروشیمی نیز به احتمال زیاد بودجه های خود را پوشش خواهند داد و به نظر می رسد صنایع فولادی نیز به غیر از برخی تک نمادهای فعال آن از چشم انداز مطلوبی برخوردار نباشند.
مدیر عامل کارگزاری بهمن در خصوص دلایل عدم اقبال به سهام شرکت های بزرگ بورسی علی رغم وجود پتانسیل بالای سودآوری در این شرکت ها افزود: در حال حاضر اکثر سرمایه های موجود در کشور به سوی سپرده گذاری در بانک ها و خرید اوراق سوق داده شده و بازار سهام را با کاهش نقدینگی مواجه کرده است و تزریق پایین سرمایه توسط فعالین بازار سرمایه دلیل خرید سهام شرکت های کوچکتر بورسی به دلیل عدم نیاز به نقدینگی بالا است و شرکت هایی همچون "تاپیکو" و "فارس" با وجود مزیت های خاص بنیادی، به دلیل نیاز به نقدینگی بالا مورد استقبال فعالان بازار سرمایه قرار نمی گیرند.
وی ادامه داد: سهام شرکت های کوچک به دلیل اقبال سرمایه گذار و یا وضعیت بنیادی شرکت، مورد اقبال فعالین بازار سرمایه قرار می گیرد که البته سود ناشی از سرمایه گذاری در این قبیل سهام به طور میانگین به تمامی سرمایه گذاران تعلق نمی گیرد و قیمت اکثر سهام شرکت ها از طریق سفته بازی افزایش می یابد.
خودرویی که حسابی "گران" شد
 در
هفته جاری قیمت تندر 90 مدل E2 با افزایش یک میلیون و 800 هزار تومانی،
پارس تندر با افزایش یک میلیون و 500 هزار تومان و تندر 90 اتومات با
افزایش سه میلیون و 200 هزار تومان همراه بوده است.
قیمت خودروی پژو پارس سال یک میلیون و 300 هزار تومان افزایش یافته است.
به گفته فعالان بازار خودرو، افت شدید تولید خودروی تندر 90 دلیل افزایش قیمت این خودرو در بازار بوده است./ایسنا
حرکت برخلاف جهت بازار سرمایه!
شرکت فولاد آلیاژی ایران فعال در گروه فلزات اساسی است و جزو معدود شرکت هایی به شمار می رود که نوسانات قیمتی خیره کننده و غیر قابل پیش بینی را طی سال گذشته و نیز امسال تجربه کرده است.
براساس گزارش بورس نیوز، اگرچه سال گذشته به مدد رشد قیمتی سهام اغلب شرکت های فعال بورسی و حاکمیت جو مثبت بر بازار سرمایه، سال پر رونق و همراه با تحقق بازدهی مناسب برای اکثر سهامداران و فعالان بازار سرمایه بود، اما سهامداران "فولاژ" علیرغم رشد دسته جمعی اکثر مجموعه های بورسی طی سال 92 شاهد کاهش ارزش سرمایه خود بودند.
به گونه ای که بورس در حالی طی سال 92 بازدهی مثبت بیش از 143 درصدی را محقق کرد و صنعت فلزات اساسی بازدهی مثبت 81.24 درصدی را به سهامداران خود اعطا کرده که بازدهی منفی 14.73 درصدی نتیجه عملکرد "فولاژ" برای سهامدارانش بود و افت قیمتی آن موجب شد تا سهامداران این مجموعه سال گذشته را با زیان به پایان برسانند.
این میزان بازدهی منفی در حالی در معاملات سال گذشته سهام شرکت فولاد آلیاژی ایران رقم خورده که طی دوره مذکور اکثر قریب به اتفاق شرکت های بورسی و حتی مجموعه های زیان ده فعال در این بازار، بازدهی های مثبت قابل توجهی را برای سهامداران خود به ارمغان آورده بودند. اما در مقابل "فولاژ" با حرکت در مسیری خلاف جهت بورس و با کاهش ارزش سهام بازدهی منفی را کسب کرد.
افزون بر این شرکت فولاد آلیاژی ایران اولین بودجه سال مالی منتهی به 29 اسفند ماه 92 خود را با برآورد سود 830 ریالی ارایه کرد، اما کاهش مقدار فروش و در مقابل افزایش بهای تمام شده محصولات موجب شد تا "فولاژ" پیش بینی درآمد هر سهم سال مالی 92 براساس عملکرد شش ماهه نخست را با تعدیل منفی حدود 46 درصدی منتشر کند و در نهایت نیز تا پایان سال سود 477 ریالی توسط این مجموعه محقق گردید.
علاوه بر این، اعلام تعدیل منفی حدود 46 درصدی "فولاژ" براساس عملکرد نیمه نخست سال مالی 92 سبب شد تا نماد معاملاتی این مجموعه طی پنجم آبان ماه همان سال با افت قیمتی 15 درصدی مورد بازگشایی قرار گیرد.
اما این روند نزولی قیمت سهام "فولاژ" به روز بازگشایی نماد نیز ختم نشد و این سهم در دورانی که اغلب سهامداران سرخوش از حاکمیت روند صعودی بر بازار سرمایه طعم دلچسب بازدهی مثبت را می چشیدند، سهامداران "فولاژ" هر روز شاهد کاهش ارزش سرمایه خود و روند نزولی مداوم این سهم بودند.
در این میان شرکت فولاد آلیاژی ایران در صنعت فلزات اساسی شامل دو طبقه نورد و ریخته گری و نیز تولیدات فلزی فعال است، گروهی که طی معاملات سال گذشته به طور میانگین بیش از 81 درصدی بازدهی مثبت به دست آورد و از میان 29 شرکت فعال در آن تمام نمادها بازدهی مثبت کسب کردند که البته مجموعه هایی همچون آلومتک، آلومینیوم ایران و فولاد آلیاژی یزد از این امر مستثنی بودند، به گونه ای که "فولاژ" طی سال 92، بازدهی منفی بیش از 14 درصدی را محقق ساخت و در جرگه سه سهم کم بازده در این گروه جای گرفت؛ حال آنکه اغلب مجموعه های فعال در صنعت مذکور بازدهی های مثبت قابل توجه و بعضاً بیش از 200 درصدی را به سهامداران خود اعطا کرده بودند.
اما نکته قابل توجه دیگری که می توان در خصوص شرکت فولاد آلیاژی ایران بدان اشاره کرد، نوسانات قیمتی این سهم از ابتدای امسال تا آخرین روز معاملاتی هفته گذشته است.
تداوم روند نزولی قیمت سهام شرکت های بورسی و شاخص کل اتفاق ناخوشایندی بود که می توان گفت طی سال جاری اغلب سهامداران از ضرر و زیان ناشی از این روند منفی مصون نماندند و کاهش ارزش اکثر سهام موجب تحقق زیان های با اهمیت برای سهامداران و فعالان بازار سرمایه شد. به گونه ای که در نهایت بورس طی اولین روز معاملاتی امسال تا چهارشنبه هفته گذشته 7.53 درصد بازدهی منفی کسب کرد.
با این حال صنعت فلزات اساسی طی این دوره به طور میانگین حدود 14درصد بازدهی مثبت محقق ساخت که البته کسب بازدهی مثبت بیش از 347 درصدی شرکت آلومتک تأثیر مثبت بسزایی در این امر داشت، چراکه اغلب مجموعه های فعال در این گروه همگام با کلیت بازار سرمایه روند نزولی را تجربه کرده اند.
در این شرایط اما، "فولاژ" به طور میانگین تنها بیش از سه درصد افت قیمتی را تجربه کرده که با توجه به اوضاع نامناسب بورس طی مدت مذکور و زیان قابل توجه سهامداران اغلب شرکت ها، این رقم چندان با اهمیت به نظر نمی رسد.
بدین ترتیب شرکت فولاد آلیاژی ایران طی 29 تیر ماه سال جاری گزارش عملکرد سه ماهه نخست سال مالی جاری خود را با تعدیل مثبت حدود 16 درصدی سود برآوردی و پوشش 25 درصدی آن منتشر کرد و تقریباً از همان روز با رشد قیمتی سهام خود مواجه گردید.
از این رو، "فولاژ" به مدد افزایش ارزش سهام و رشد قیمتی آن طی 29 تیر ماه امسال تا چهارشنبه هفته گذشته بازدهی مثبت حدود 27 درصدی را برای سهامداران خود به ارمغان آورد. برهمین اساس می توان گفت همراه با بهبود عملکرد "فولاژ" سهامداران این مجموعه نیز واکنشی مثبت نسبت به آن نشان دادند و بدین ترتیب "فولاژ" حرکت بر مسیر صعودی را علیرغم حاکمیت روند منفی بر بورس برگزید، اتفاقی که در شرایط کنونی کمتر شاهد آن هستیم.
چراکه از ابتدای امسال تاکنون شاهد اعلام تعدیل های مثبت قابل اهمیت برخی شرکت های مطرح در بازار سرمایه بوده ایم، اما نماد معاملاتی آنها پس از اعلام تعدیل مثبت، با افت قیمتی مورد بازگشایی قرار می گرفت و این روند نزولی نیز طی روزهای آتی پس از بازگشایی نیز با تداوم همراه می شد.
برهمین اساس، همانطور که بدان اشاره شد اعلام تعدیل سود برآوردی چه مثبت و چه منفی از سوی شرکت فولاد آلیاژی ایران تأثیر مستقیمی بر روند قیمتی سهام آن برجای گذاشته و "فولاژ" در زمان اعلام تعدیل منفی سود برآوردی، با افت قیمتی سهام مواجه شد و در پی اعلام تعدیل مثبت نیز با افزایش ارزش سهام همراه گردید.